A área está mapeada, o preço foi discutido e o prazo de exclusividade já começou a correr. A decisão de compra está sobre a mesa e o cronograma do empreendimento depende dela. Nesse ponto, a pergunta relevante não é se o terreno é bom, e sim o que ainda não está resolvido nele e quanto isso custa em prazo, caixa e viabilidade. A due diligence de área para incorporação existe para responder a isso antes da assinatura, com frentes de verificação definidas e um resultado prático. O que segue é o desenho dessas frentes e o impacto de negócio de cada achado.
O que a due diligence de área para incorporação precisa responder
A diligência não é um parecer sobre o passado do imóvel. É um instrumento de decisão sobre o futuro do empreendimento. Toda pendência encontrada deve ser lida em quatro dimensões objetivas:
- Prazo: quanto tempo a regularização consome antes de permitir registro, aprovação de projeto ou lançamento.
- Caixa: custo direto de resolver, valor de garantia a retido e efeito sobre o fluxo da operação.
- Viabilidade: se o potencial construtivo ou o número de lotes que sustentou o preço continua de pé depois da análise.
- Custo de oportunidade: o que se perde ao imobilizar equipe e capital em uma área que só se resolve em prazo incerto.
O calendário também pesa. O período seco no Centro-Oeste favorece vistoria de campo, verificação de topografia, drenagem, ocupações e acessos, justamente quando as incorporadoras e loteadoras montam o estoque de áreas do ciclo de lançamento seguinte. Diligência feita fora dessa janela costuma chegar ao comitê com informação de campo incompleta.
Titularidade, ônus e gravames: o que vem junto com a matrícula
A análise de titularidade e ônus de imóvel é a primeira frente porque define quem pode vender e o que exatamente está sendo vendido.
Cadeia dominial e legitimidade do vendedor
A verificação parte da matrícula atualizada e retrocede pela cadeia de transmissões, confrontando área registrada, área medida e descrição do perímetro. Divergência de área, remanescente sem individualização, desmembramento não averbado e retificação pendente são achados frequentes e mudam o desenho da operação. Se o vendedor é pessoa jurídica, entra a verificação societária: poderes de representação, quórum exigido em contrato social ou estatuto, e eventual necessidade de aprovação de sócio ou de instituição financeira credora.
Restrições que acompanham o imóvel
Hipoteca, alienação fiduciária, penhora, indisponibilidade, usufruto, servidão, cláusula de doação e compromissos de venda anteriores continuam a produzir efeito independentemente da boa fé do comprador. O mesmo vale para ocupações de terceiros e posses consolidadas, que aparecem em campo antes de aparecerem em documento. Cada restrição tem tratamento distinto: algumas se resolvem no ato do fechamento com quitação e baixa, outras exigem tempo, anuência de terceiro ou decisão judicial. A diferença entre esses dois grupos é a diferença entre fechar no trimestre e fechar no ano seguinte.
Riscos urbanísticos e ambientais em aquisição de área
Os riscos urbanísticos e ambientais em aquisição de área são os que mais frequentemente derrubam a conta de viabilidade, porque atingem o produto, não apenas o título.
Zoneamento e parâmetros construtivos
A verificação confronta a expectativa do estudo de massa com o que a legislação urbanística municipal efetivamente permite: uso admitido, coeficiente de aproveitamento, recuos, altura, vagas, exigência de outorga onerosa, faixas de proteção viária e diretrizes de sistema viário. Em Goiânia e nos municípios da região metropolitana, revisões de plano diretor e de normas de uso e ocupação do solo alteram parâmetros ao longo do tempo, e a leitura precisa ser feita na regra vigente para o caso concreto, não na regra que orientou um projeto vizinho aprovado anos antes. Em área destinada a parcelamento do solo, somam-se diretrizes de traçado, percentuais de área pública e exigências de infraestrutura.
Passivo ambiental e vistoria de campo
Entram nesta frente vegetação e eventual necessidade de supressão, área de preservação permanente, nascente, curso d’água, reserva legal averbada, cavidade, sítio arqueológico e histórico de uso do solo com potencial de contaminação, como antigos postos, oficinas, depósitos e atividades industriais. Licenciamento ambiental estadual e municipal tem fluxos próprios e prazos que variam conforme porte, potencial de impacto e completude do estudo apresentado. A vistoria presencial, somada a imagens históricas da área, costuma antecipar o que o documento não revela.
Situação registral e cartorária: o caminho até o registro
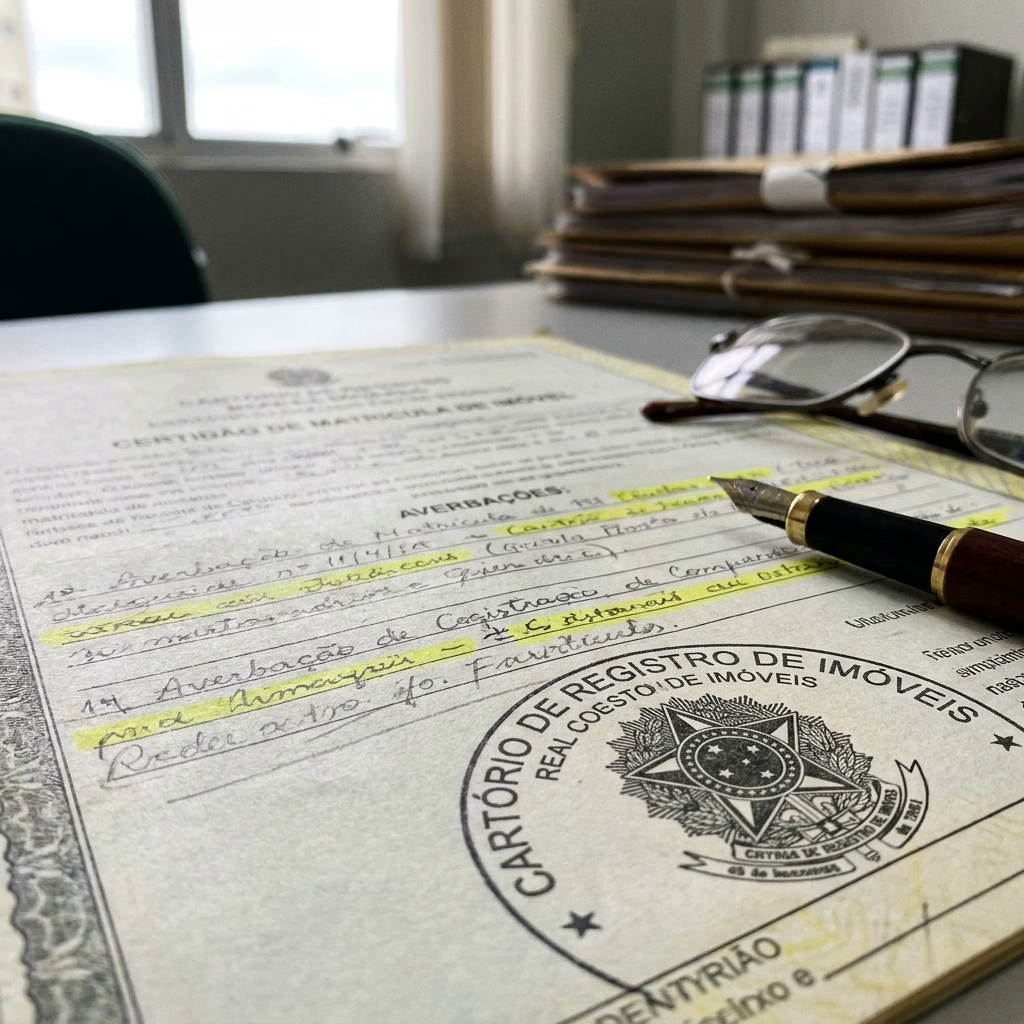
Uma área pode ter titularidade limpa e ainda assim não estar pronta para receber o registro da incorporação ou do loteamento. A frente registral verifica se a documentação atende ao que a serventia competente exigirá no momento do protocolo: certidões em prazo de validade, averbações pendentes, unificação ou desdobro de matrículas, correspondência entre memorial descritivo e cadastro municipal. Vale registrar que exigência registral não é uniforme: ela varia por município, comarca e serventia, e é influenciada pelo código de normas local e pela prática do oficial. Por isso a consulta prévia à serventia competente costuma economizar semanas de nota devolutiva. Estruturas de garantia e de funding, como alienação fiduciária e patrimônio de afetação, também dependem dessa base registral estar organizada antes do fechamento.
Riscos contratuais e sucessórios do lado vendedor
O risco não termina no imóvel. Ele passa pela situação de quem vende. A análise cobre contratos anteriores sobre a mesma área, opções de compra, memorandos de entendimento, corretagem, permutas prometidas e obrigações de fazer ainda vivas. Cobre também a condição patrimonial do vendedor: execuções em curso, recuperação judicial, dívida fiscal e trabalhista relevante, e o risco de a alienação ser questionada por credores. Em área de origem familiar, entram inventário em andamento, herdeiros não representados, testamento, regime de bens e anuência de cônjuge. São situações que raramente impedem a operação, mas quase sempre determinam a forma dela: garantia, retenção de parte do preço, escalonamento de pagamento ou condição suspensiva vinculada a evento verificável.
Da matriz de risco à decisão: seguir, renegociar, condicionar ou desistir
O produto final não é um relatório descritivo. É uma matriz de risco em compra de área que classifica cada achado por probabilidade, impacto, custo e tempo de mitigação, e aponta o encaminhamento correspondente. Na prática, os achados se distribuem em quatro decisões:
- Seguir: pendências formais de baixo impacto, resolvidas no próprio fluxo de fechamento.
- Renegociar preço: risco quantificável que reduz potencial construtivo, aumenta custo de infraestrutura ou atrasa o cronograma.
- Condicionar: risco relevante, porém sanável, tratado por condição suspensiva, garantia, retenção ou obrigação de fazer com prazo e consequência definidos.
- Desistir: risco sem prazo previsível de solução ou que compromete o produto pretendido, hipótese em que a desistência preserva capital e agenda.
Essa tradução do jurídico para linguagem de negócio é o que permite ao comitê decidir dentro da janela de exclusividade. É também onde pesa a leitura de risco de quem já esteve dentro de incorporadoras, loteadoras e urbanizadoras: a prioridade é destravar a operação viável e recusar cedo a que não fecha, com a mesma diligência conduzindo aquisição, estrutura societária, contratos, registro e pós-fechamento, sem fragmentar a operação entre frentes desconectadas.
Cada área tem sua própria combinação de pendências, e as conclusões acima orientam o entendimento sem substituir a análise do caso concreto. Para discutir uma área em negociação ou estruturar a due diligence imobiliária do próximo ciclo de aquisição em Goiânia e região, é possível agendar uma avaliação jurídica ou falar com a equipe pelo telefone (62) 3952-4060.