A operação já está sobre a mesa: área identificada, viabilidade rodada, investidor ou securitizadora sinalizando interesse. Nesse ponto, a constituição da SPE para incorporação imobiliária costuma ser tratada como formalidade de cartório e contabilidade. Não é. A estrutura societária escolhida na constituição define o que o investidor, o banco ou o securitizador vai exigir depois, e cada ajuste feito com o funding já em negociação custa prazo, renegociação de covenant e, com frequência, poder de barganha. Entre julho e setembro, quando muitas captações fecham para aproveitar o segundo semestre, essa diferença aparece no cronograma.
A estrutura da SPE é lida de trás para frente pelo funding
Quem estrutura o funding não olha o contrato social pelo que ele diz sobre a sociedade. Olha pelo que ele permite fazer com a garantia. Cessão fiduciária de recebíveis, alienação fiduciária do imóvel, penhor de quotas, obrigação de não distribuir resultado antes de determinado marco de obra: tudo isso depende de o instrumento societário já comportar a operação. Se o contrato social exige unanimidade para onerar ativo, se o acordo de sócios silencia sobre drag along, se não há previsão de aporte suplementar em caso de estouro de orçamento, a estrutura vira pauta de renegociação na véspera da assinatura.
A leitura útil aqui é a de risco de operação, não a de manual societário. Ela vem da experiência acumulada dentro de incorporadoras, loteadoras e urbanizadoras, onde a estrutura errada não gera parecer, gera atraso de lançamento. É de onde nasce o método de tratar a constituição da SPE em blocos de decisão, e não em minuta padrão.
Bloco 1: quem entra no capital e com o quê
A primeira decisão não é o tipo societário. É a natureza do que cada sócio entrega ao empreendimento, porque isso muda tributação, garantia disponível e conversa com o investidor.
Aporte de área
O proprietário integraliza o terreno no capital da SPE e passa a sócio. Ganha exposição ao resultado do empreendimento e assume risco de desenvolvimento. A discussão de imunidade de ITBI na integralização de imóvel ao capital social é relevante e depende de como a operação é montada, do enquadramento da atividade da sociedade e do entendimento aplicado pelo município e pela serventia. Tratar isso como resolvido antes da análise concreta é fonte recorrente de surpresa no registro.
Permuta financeira
O proprietário não entra no capital. Vende ou permuta a área contra percentual do VGV ou das receitas, e permanece credor da SPE. A estrutura tende a ser mais simples do ponto de vista societário, mas cria um credor com direito sobre o mesmo fluxo que o funding quer capturar. A ordem de pagamento entre permutante e detentor da garantia precisa estar escrita antes, não depois.
Aporte financeiro
O investidor entra com recurso, em capital, em mútuo conversível ou em instrumento híbrido. Cada formato produz um efeito diferente sobre alavancagem, distribuição e saída. Capital dilui e dá voz em deliberação. Dívida não dilui, mas concorre com a garantia do funding. Instrumento conversível adia a decisão e transfere a discussão para o gatilho de conversão, que precisa ser objetivo.
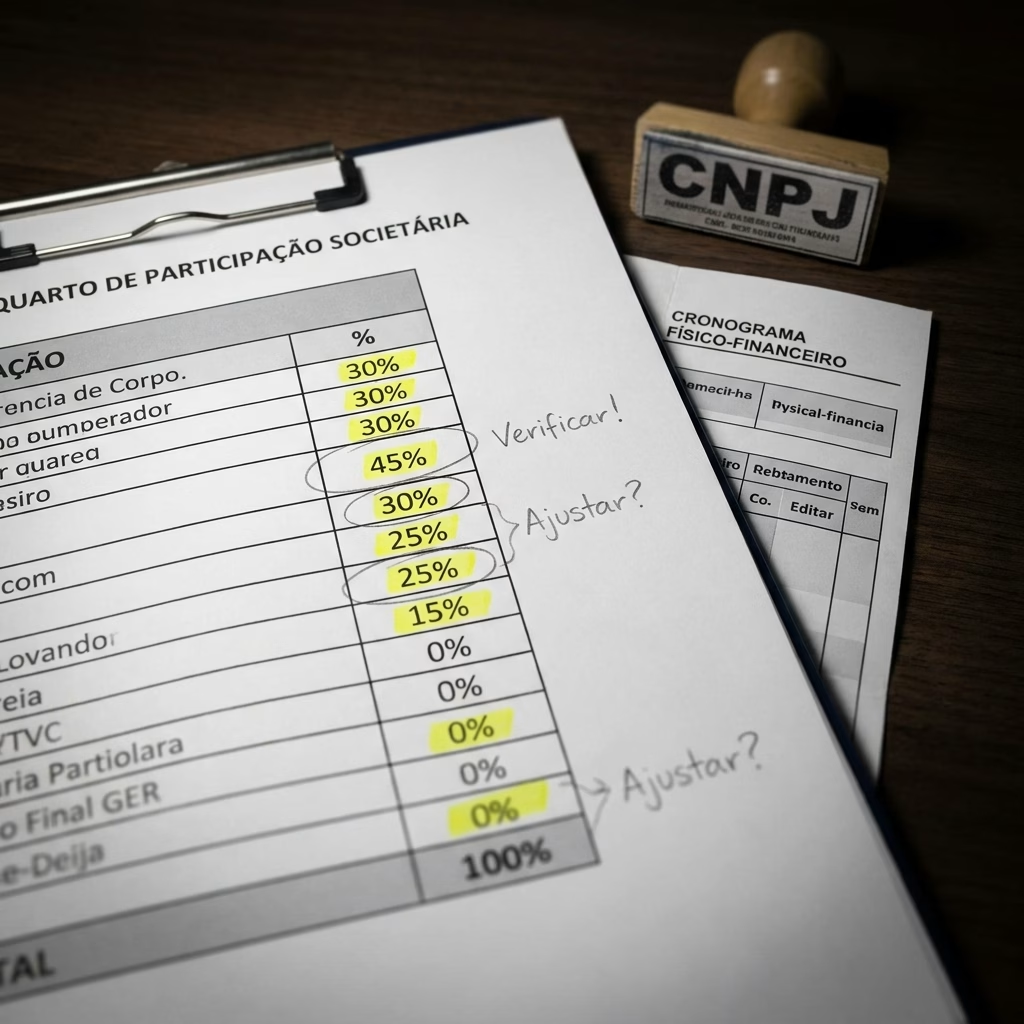
Bloco 2: deliberação, alçadas e regras de entrada e saída
O acordo de sócios em SPE de empreendimento não é documento de governança genérica. É o manual de operação do projeto. Três pontos concentram a maior parte dos conflitos.
- Matriz de alçadas: o que o sócio gestor decide sozinho, o que exige maioria qualificada e o que exige unanimidade. Contratação de obra, alteração de projeto aprovado, tabela de vendas, contratação de dívida e oneração de ativo devem estar nominalmente distribuídos.
- Impasse: previsão de solução para empate em deliberação relevante, com mecanismo definido e prazo, sob pena de o projeto parar enquanto a obra corre.
- Aporte suplementar: o que acontece quando o orçamento estoura. Quem aporta, em que condição, e qual o efeito para quem não acompanha. Diluição punitiva é uma escolha legítima, desde que escrita e calibrada.
As cláusulas de entrada e saída completam o desenho. Direito de preferência, tag along, drag along, opções de compra e venda com critério de avaliação predefinido, restrição de transferência de quotas enquanto durar a garantia e regra de saída em caso de conclusão antecipada ou de descontinuidade do empreendimento. Critério de precificação sem fórmula escrita é convite a discussão futura.
Bloco 3: resultado por empreendimento e coerência com a garantia
A SPE existe para isolar o resultado de um empreendimento. Isso só se sustenta se a distribuição estiver amarrada a marcos objetivos: percentual de obra executada, curva de recebíveis, saldo mínimo de caixa, quitação de etapa da dívida. Distribuição desproporcional entre sócios é possível na sociedade limitada, mas exige previsão expressa e coerência com a apuração contábil da SPE.
Sobre a captação de recursos para incorporação, a regra prática é simples: o instrumento societário precisa dizer sim ao que o instrumento de dívida vai exigir. Em operações com CRI e CCI, o foco tende a recair sobre a cessão dos recebíveis, a segregação da conta vinculada e as restrições de distribuição. Em CCB, sobre garantia real, fiança dos sócios e obrigações de fazer. Em debêntures, sobre a estrutura da emissora, covenants financeiros e limites de endividamento. O desenho concreto varia conforme a operação, o estruturador e o perfil de risco do projeto, e é isso que precisa ser lido caso a caso antes da assinatura.
SPE e patrimônio de afetação: qual a diferença
Em uma frase: a SPE segrega o empreendimento em uma pessoa jurídica própria, enquanto o patrimônio de afetação segrega o acervo de uma incorporação específica dentro do patrimônio da incorporadora, com regime próprio de prestação de contas e destinação de recursos. Uma coisa não substitui a outra, e a combinação das duas é escolha de estrutura, com efeitos sobre tributação, controle de caixa e exigências do financiador. A decisão depende do produto, do modelo de funding e do estágio da operação.
Checklist da due diligence societária do investidor
Antes de abrir a operação para análise externa, vale conferir se estes itens estão prontos e consistentes entre si:
- Contrato social ou estatuto atualizado, com objeto restrito ao empreendimento e arquivamento em dia na Junta Comercial.
- Cadeia de titularidade das quotas, incluindo instrumentos de cessão anteriores e eventuais ônus sobre participação.
- Acordo de sócios assinado, com alçadas, impasse, aporte suplementar e cláusulas de saída.
- Comprovação da integralização do capital, em especial do imóvel, com matrícula e registro coerentes.
- Contratos de permuta, parceria e comissionamento que impactem o fluxo de recebíveis.
- Poderes de representação: quem assina, sozinho ou em conjunto, e com qual limite.
- Certidões da sociedade e dos sócios, situação fiscal e ausência de restrição que contamine a operação.
- Consistência entre a contabilidade da SPE, o orçamento da obra e a projeção apresentada ao investidor.
Lista pronta encurta due diligence. Lista incompleta vira condição precedente, e condição precedente vira prazo.
Antes de assinar
Estrutura societária de SPE se corrige mal depois que a operação está contratada. Enquanto o funding está em negociação, ainda há espaço para desenhar capital, alçadas, distribuição e saída de forma coerente com a garantia exigida. Depois da assinatura, o mesmo ajuste passa a depender de anuência de terceiro.
Para revisar a estrutura da SPE, o acordo de sócios e a compatibilidade com a operação de funding antes da assinatura, é possível agendar uma avaliação jurídica pelo formulário do site ou falar com o escritório pelo telefone (62) 3952-4060. Cada operação tem particularidades de município, comarca e serventia, e a análise depende do caso concreto.